月3万円でも…! 雪だるま式にお金が増える「複利」の仕組みと活用法
0403
物価は上がるのに、銀行に預けていてもお金はなかなか増えず、「このままじゃ不安……」と感じていませんか?「投資は難しそう」「もう50代・60代だから遅いかも」と思っている方も、決して遅すぎることはありません。本記事では、SNSフォロワー24万人超を誇るたけ氏の著書『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』(KADOKAWA)より、超初心者向けに「新NISAの始め方」を抜粋してお届けします。特別な知識やまとまった資金がなくても始められるのが、新NISAの魅力のひとつ。今日から、将来のお金の安心に向けて、できることから少しずつ始めてみませんか?
※本記事は2026年3月刊行のたけ (著) による書籍『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』から一部抜粋・編集しました。
※本記事掲載後に法律や制度、各社サービスの内容が変更される可能性があります。予めご了承ください。
※ 資産運用には一定のリスクが伴います。売買によって生まれた利益・損失について、執筆者、出版社ならびに記事配信媒体社は一切責任を負いません。資産運用は必ず、ご自身の責任と判断のもとで行うようにお願いいたします。
余裕資金を「投資」してお金に働いてもらう
1.(収入-支出)=「余裕資金」を生み出す力
2.(投資額×利回り)=「お金」に働いてもらう力
のうち、
2.(投資額×利回り)=「お金」に働いてもらう力
について。
捻出した余裕資金は「投資」に回し、お金に働いてもらいます。それが2つめの原則です。1と2を併せて実行することで「マイナスを消してプラスを生む」最強の戦略となります。
人気漫画『スラムダンク』で、安西先生が桜木花道に教えた「リバウンド」の重要性を覚えていますか?
〈リバウンドの重要性〉
相手の得点を防ぐ(マイナス2点を消す)
+
そのままカウンターで得点する(プラス2点)
↓
「合わせれば4点分の働き」になる
投資もこれと同じです。
無駄な固定費(マイナス)を削り、それを運用(プラス)に回せば、あなたの資産形成スピードは一気に加速します。
月3万円が「1.4億円」に化ける? 驚きのシミュレーション
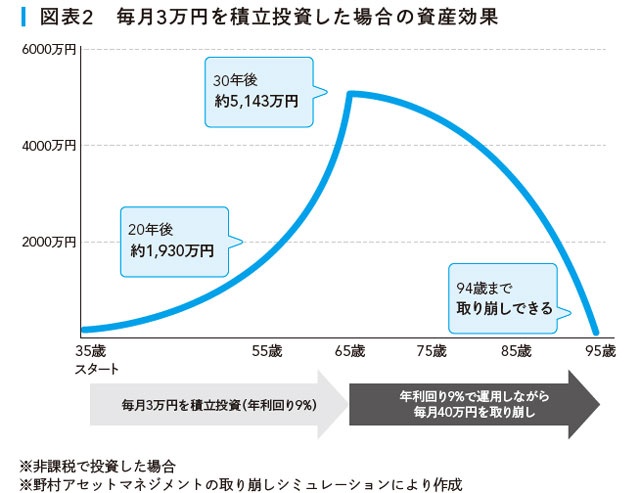
たとえば、見直した固定費から「月3万円」を捻出し、全世界株式やS&P500のインデックス・ファンドに投資をして年利9%で運用すると……
▶20年後→約1,930万円
▶30年後→約5,143万円
になります。
さらに驚くべきは、その先です。
たとえば、35歳から30年間積み立て、65歳時点で約5,143万円になった資産を一括でまとめて売却して現金化せずに、運用を続けながら「毎月40万円」ずつ取り崩していくと……。
なんと、94歳まで受け取り続けることが可能です。
▶投資した元本:合計1,080万円
▶老後の総受け取り額:約1.4億円
投資元本の10倍以上の資産を手にできる。これが「複利の力」です。
「月3万円も投資に回す余裕がない……」って人は、月1,000円や1万円からのスモールスタートでもいいです。
ご自身の収入に応じて投資額を段階的に増やしていけばいいので、まずは無理のない範囲内からコツコツ積立を開始することが最初の一歩になります。
最初は、資産が増えている実感がわかないかもしれません。1,000円、1万円、3万円……その歩みはとても地味です。
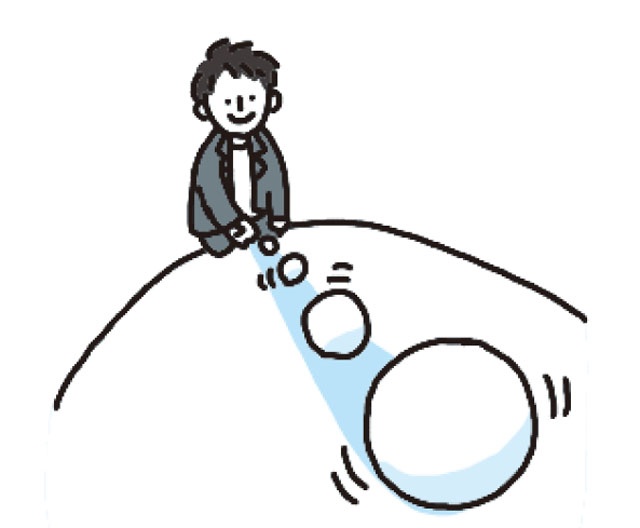
しかし、雪だるまづくりを思い出してください。
最初は手のひらサイズの雪玉も、転がし続けるうちにどんどん雪をつけて、ある地点から一気に巨大化していきます。
「最初は小さくても雪だるまを転がしはじめること」
これこそが、複利で資産を最大化させるためのスタートラインです。
大事なことはお金を銀行預金に置いて寝かせたままにせずに、しっかりと働いてもらうことです。
『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』
(たけ/KADOKAWA)
▶Amazon(単行本)
▶Amazon(電子書籍Kindle版)
▶楽天ブックス(単行本)
▶楽天ブックス(電子書籍Kobo版)
▶BookLive!
※本ページはアフィリエイトプログラムによる収益を得ています
この記事の画像