「貯蓄型保険」と「新NISA」はどちらが得なのか。保障と投資を分けるべき明確な理由
物価は上がるのに、銀行に預けていてもお金はなかなか増えず、「このままじゃ不安……」と感じていませんか?「投資は難しそう」「もう50代・60代だから遅いかも」と思っている方も、決して遅すぎることはありません。本記事では、SNSフォロワー24万人超を誇るたけ氏の著書『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』(KADOKAWA)より、超初心者向けに「新NISAの始め方」を抜粋してお届けします。特別な知識やまとまった資金がなくても始められるのが、新NISAの魅力のひとつ。今日から、将来のお金の安心に向けて、できることから少しずつ始めてみませんか?
※本記事は2026年3月刊行のたけ (著) による書籍『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』から一部抜粋・編集しました。
※本記事掲載後に法律や制度、各社サービスの内容が変更される可能性があります。予めご了承ください。
※ 資産運用には一定のリスクが伴います。売買によって生まれた利益・損失について、執筆者、出版社ならびに記事配信媒体社は一切責任を負いません。資産運用は必ず、ご自身の責任と判断のもとで行うようにお願いいたします。
保険は「守り」 v s 新NISAは「攻め」
僕のフォロワーさんから貯蓄型保険(変額保険など)についてよく質問をもらいます。
貯蓄型保険とは、簡単に言うと「保障(保険)」と「貯蓄・運用」をセットにして、保険会社に運用をお任せする商品のことです。
特に最近人気の「変額保険」は、中身で投資信託を運用し、その成果によって将来もらえるお金が変わる仕組みです。
一見、「保障もあってお金も増えるなんて最高じゃん!」と思えますが、保険会社の手数料が引かれるため、実質の利回りは新NISAで全世界株式やS&P500を運用したときの過去平均リターン「年利9%」には遠く及びません。
また解約するときに手数料を取られることもあります。
新NISAなら「急にお金が必要になった」というときにいつでも売って無料で引き出せますが、保険は「自分のお金なのに自由に動かせない」という不自由さがあります。
メリットやデメリットをしっかりと理解した上でやるならいいですが、基本的には貯蓄と保障は、完全に分けて考えるのがよいかと思います。
保険は掛け捨ての安いものだけに絞り、保険で浮いたお金を新NISAで運用して資産を増やしていくのが効率的です。
資産が1,000万円あれば、大抵の病気や怪我の費用は保険に頼らず自前で払えます。
保険会社に高い手数料を払い続けるのではなく、自分自身で「最強の保険(=資産)」を築き上げることが大事です。
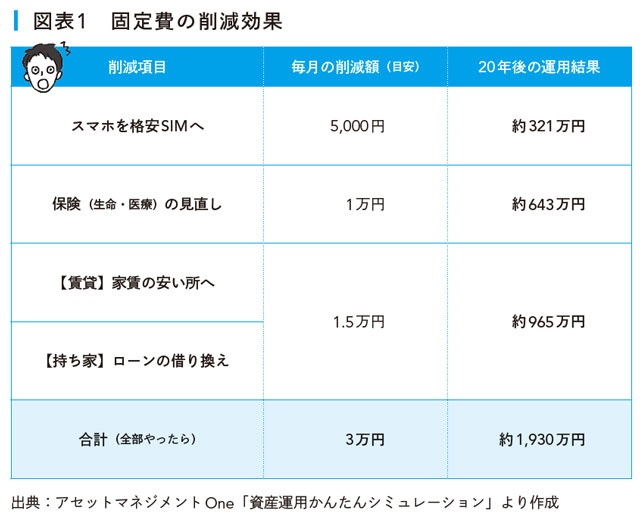
固定費削減は「最初の一回」だけ頑張れば、あとは自動的に投資資金を捻出できる最強の仕組みです。
もちろん「スタバのコーヒーを我慢する」ような日々の楽しみを節約するのは長続きしません。
人生を豊かにするために投資をしてお金を増やすのであって、投資をするために日々の楽しみを削って生活の質(QOL)を下げるのは本末転倒です。
まずは、無理のない範囲内で見直せるものがないかチェックしましょう。
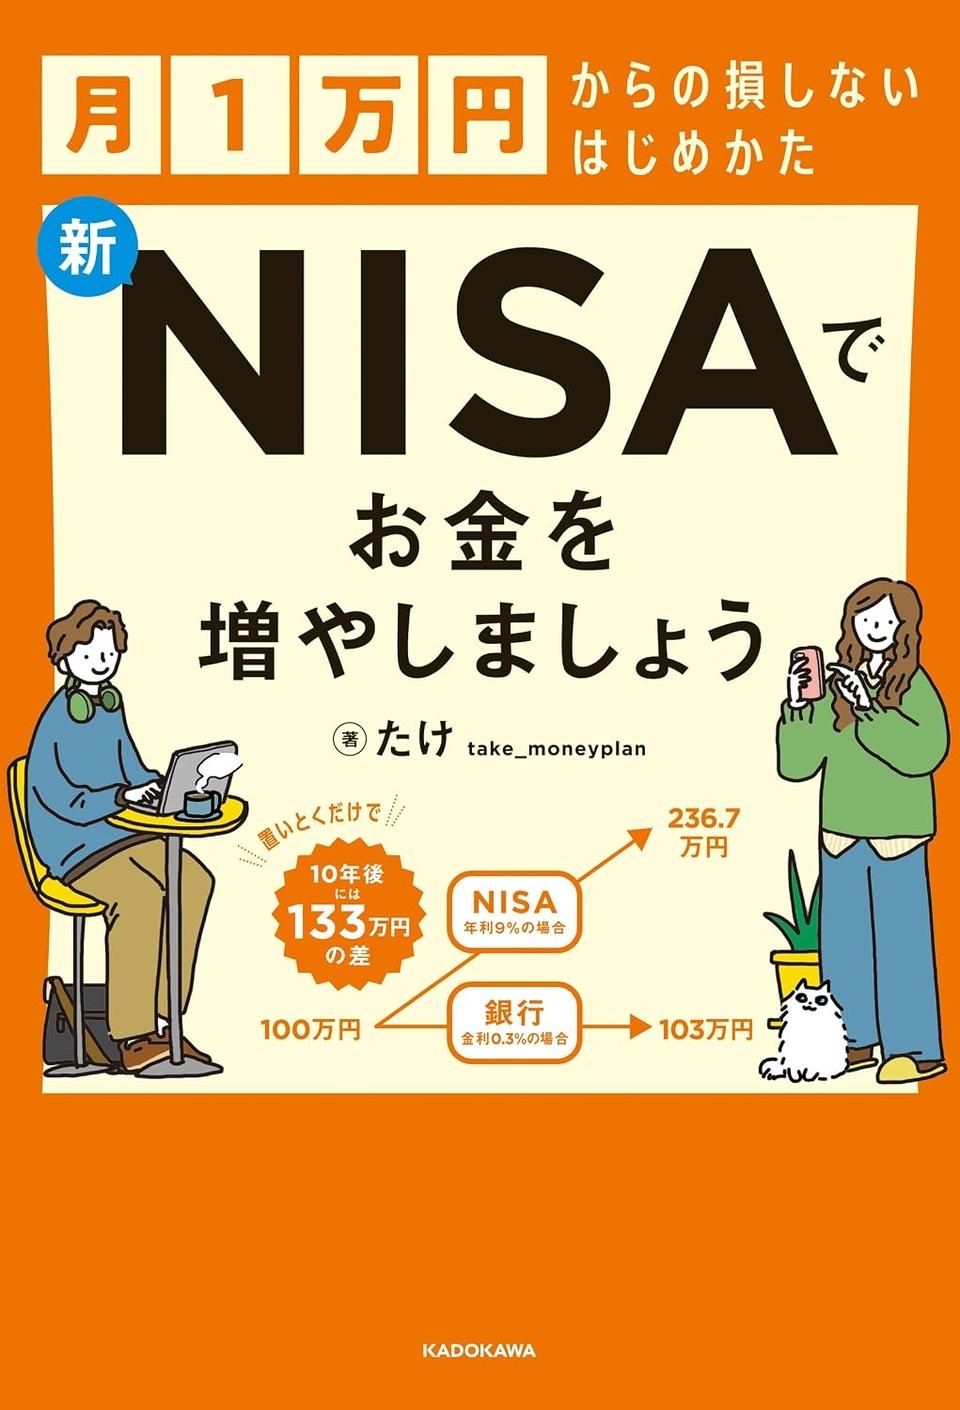
『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』
(たけ/KADOKAWA)
▶Amazon(単行本)
▶Amazon(電子書籍Kindle版)
▶楽天ブックス(単行本)
▶楽天ブックス(電子書籍Kobo版)
▶BookLive!
※本ページはアフィリエイトプログラムによる収益を得ています
この記事の画像