固定費削減が「20年後」に化ける! 浮いたお金を新NISAに回す最強の資産形成術
物価は上がるのに、銀行に預けていてもお金はなかなか増えず、「このままじゃ不安……」と感じていませんか?「投資は難しそう」「もう50代・60代だから遅いかも」と思っている方も、決して遅すぎることはありません。本記事では、SNSフォロワー24万人超を誇るたけ氏の著書『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』(KADOKAWA)より、超初心者向けに「新NISAの始め方」を抜粋してお届けします。特別な知識やまとまった資金がなくても始められるのが、新NISAの魅力のひとつ。今日から、将来のお金の安心に向けて、できることから少しずつ始めてみませんか?
※本記事は2026年3月刊行のたけ (著) による書籍『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』から一部抜粋・編集しました。
※本記事掲載後に法律や制度、各社サービスの内容が変更される可能性があります。予めご了承ください。
※ 資産運用には一定のリスクが伴います。売買によって生まれた利益・損失について、執筆者、出版社ならびに記事配信媒体社は一切責任を負いません。資産運用は必ず、ご自身の責任と判断のもとで行うようにお願いいたします。
固定費削減が「20年後」に化ける
資産形成の黄金式
▶資産=(収入-支出)+(投資額×利回り)
何も難しいことはありません。この式を、2つの「力」に分解すると次のようになります。
1.(収入-支出)=「余裕資金」を生み出す力
2.(投資額×利回り)=「お金」に働いてもらう力
一つずつかみ砕いて説明しましょう。
まずは、
1. (収入-支出)=「余裕資金」を生み出す力
について。
たとえば手取り30万円で支出が27万円なら、残った「3万円」が、あなたの資産形成の貴重な「種」になります。
ここで大事なのは、「収入を増やすこと(攻め)」と「支出を減らすこと(守り)」の両方に目を向けることです。
収入を増やすには長い時間がかかりますが、日々の支出を減らすのは今日からでもできます。
特に、毎月かかる「大きな固定費」の見直しのインパクトは絶大です。
ちなみに社会人3年目のころ、僕は都内で家賃13万円の部屋に住んでいました。
毎日夜中まで仕事をするか飲み歩くかで、家はただ寝るだけの場所でしたし、「これでは一生お金が貯まらない」と気づき、苦渋の決断でしたが思い切ってシェアハウスへ引っ越し、家賃を月6.5万円まで削りました。
この「月6.5万円」の差が、僕の投資家としてのスタートラインになったのです。
一度上げた生活レベルを下げるのは勇気がいります。しかし、固定費を一度見直せば、その効果は一生続きます。
また飲み会も月5万円以上は使っていたので、できるだけ飲みに行く頻度を下げるようにしました。
後輩から誘われたときは、上司や先輩にも声をかけて巻き添えにすることで、自分ひとりでは奢らないように工夫もしました(笑)。
当たり前のことですが、毎月どこに大きくお金がかかっているかを洗い出して見直すことが大事です。
浮いたお金を投資に回すだけで、将来とてつもない差がつくということを押さえておきましょう。
削減したお金は新NISAに回す
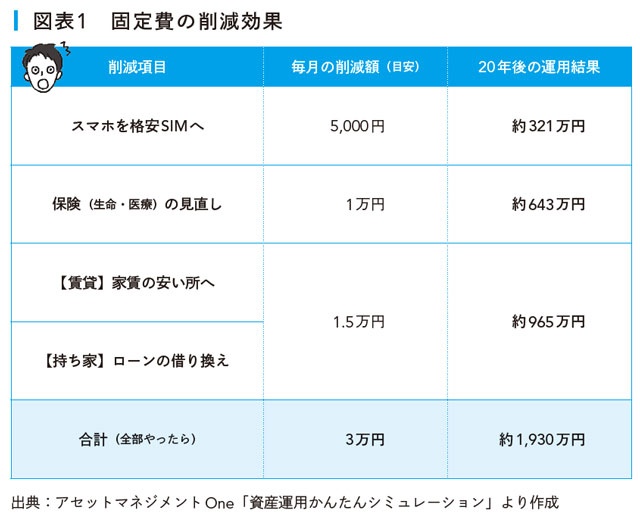
こうして「削減できた金額」を新NISAに回すと、年利9%で計算した場合、20年後には図表1のような差が出ます。
『月1万円からの損しないはじめかた 新NISAでお金を増やしましょう』
(たけ/KADOKAWA)
▶Amazon(単行本)
▶Amazon(電子書籍Kindle版)
▶楽天ブックス(単行本)
▶楽天ブックス(電子書籍Kobo版)
▶BookLive!
※本ページはアフィリエイトプログラムによる収益を得ています
この記事の画像