相続が発生したら速やかに手続きを。相続税納付までの「スケジュール」を税理士が解説
相続が発生したら、速やかに手続きをはじめる
相続が発生したとき、何をいつまでにすればいいのか?
被相続人(財産を譲り渡す人)が亡くなると、相続が発生します。
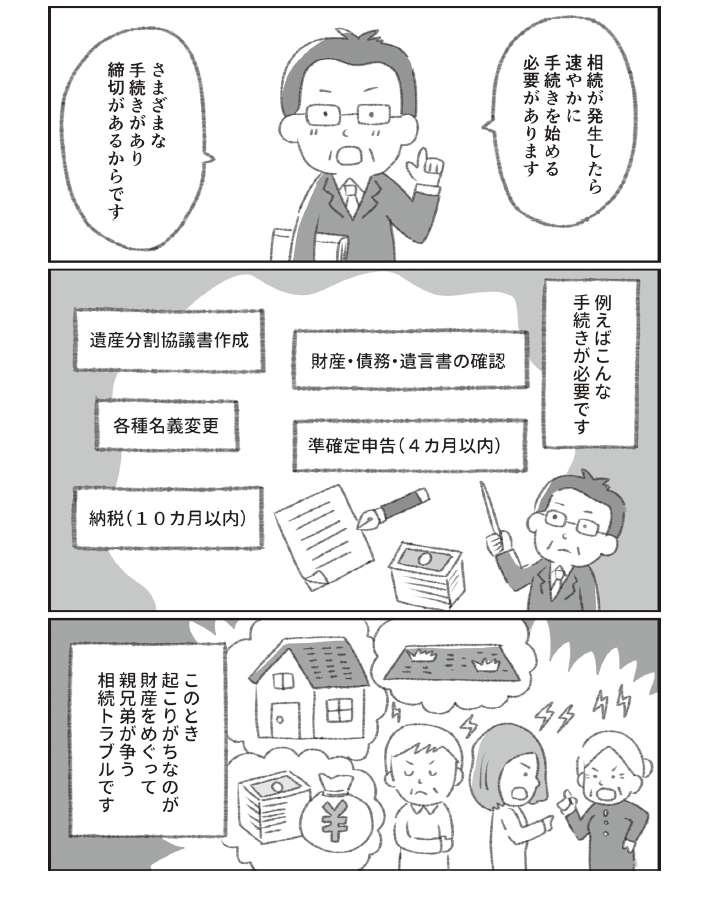
相続には、さまざまな期限が存在します。
・相続放棄・相続の限定承認......3ヵ月以内
・準確定申告......4ヵ月以内
・相続税の申告・納税......10ヵ月以内
相続には期限が設けられているものが多いため、被相続人が亡くなったあとは、迅速に手続きを進めていかなくてはなりません。
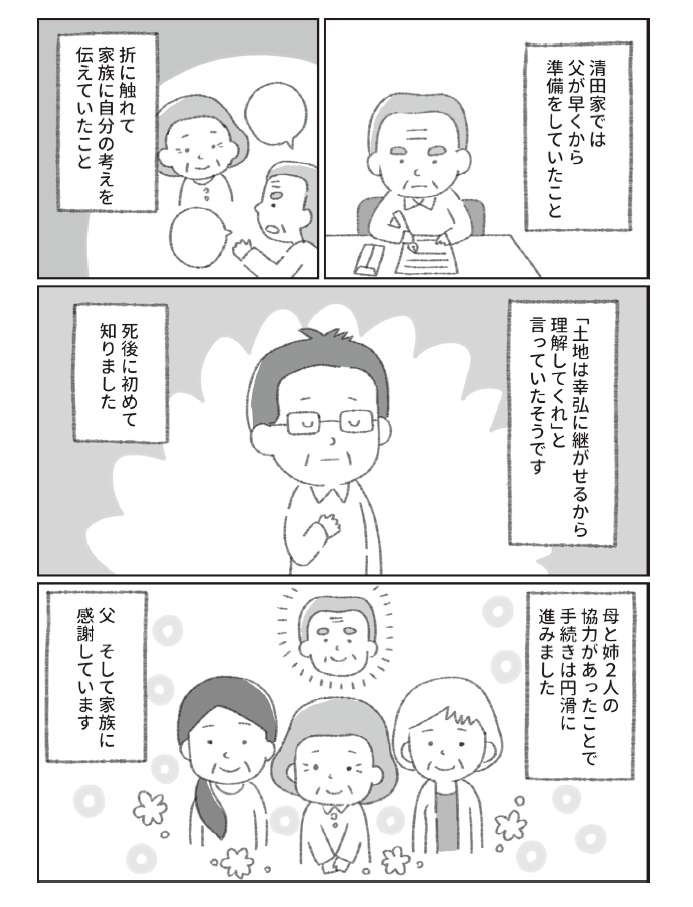
清田家の場合、「遺言書が残っていたこと」に加え、「私が遺言執行者として遺言の内容を把握していたこと」「2人の姉も相続の内容を把握していたこと」などの理由から、名義変更などの手続きもスムーズでした。
一般的に、「相続税を算出して申告する」のは大変な作業です。
相続税は、「亡くなられた日の翌日から10ヵ月以内」に申告しなければなりません。
私の父のケースだと、2021年4月11日に亡くなったので、申告期限は、2022年2月11日です。
相続税を実際に支払う「納付期限」も申告期限と同じ日となります。
「10ヵ月」と聞くと長いように感じるかもしれません。
ですが、遺言書がない場合、財産の洗い出しや評価額の算出には時間がかかるため、あっという間に申告期限がやってきてしまいます。
相続開始(亡くなった日)から申告期限(納付期限)までは、
「亡くなる」
↓
「遺言書があるか確認する」
↓
「相続財産がいくらあるか確認する」
↓
「相続をするか、放棄するか決める」
↓
「財産を誰が、どれだけ譲り受けるかを確認する」
↓
「相続税を納付する」といった流れが一般的です。
具体的には、下記のとおりです。
相続開始から相続税納付までのスケジュール
(1)被相続人の死亡(相続開始)
・通夜、葬式
・初七日
・四十九日の法要
(2)被相続人の財産・債務、遺言書の確認
(3)相続の放棄または限定承認(3ヵ月以内)
(4)準確定申告/遺産分割の決定(4ヵ月以内)
・被相続人が支払うべき所得税の申告・納付
・遺産分割協議書の作成
・納税猶予を受ける場合の手続き
(5)相続税申告書の提出・納付(10ヵ月以内)
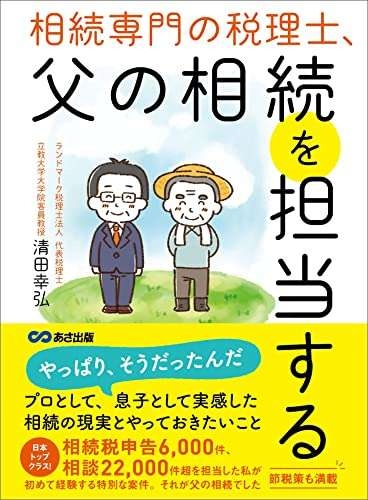
(清田幸弘/あさ出版)
相続税の申告を6,000件超、相談を22,000件超担当―― 日本トップクラスの実績を誇る相続のプロが初めて経験する特別な案件、それが自分の父親の相続でした。専門家として、息子として実感した相続の「現実」、そして生前の準備から、葬儀、手続き、申告までの一部始終を包み隠さず描きます。
▶Amazon(単行本)
▶Amazon(電子書籍Kindle版)
▶楽天ブックス(単行本)
▶楽天ブックス(電子書籍Kobo版)
▶コミックシーモア
▶ebookjapan
▶BookLive!
▶BOOK☆WALKER
清田幸弘
ランドマーク税理士法人代表税理士、立教大学大学院客員教授。横浜農協(旧横浜北農協)に9年間勤務、金融・経営相談業務を行う。資産税専門の会計事務所勤務の後、1997年、清田幸弘税理士事務所設立。その後、ランドマーク税理士法人に組織変更し、現在13の本支店で精力的に活動中。急増する相談案件に対応するべく、相続の相談窓口「丸の内相続プラザ」を開設。また、相続実務のプロフェッショナルを育成するため「丸の内相続大学校」を開校し、業界全体の底上げと後進の育成にも力を注いでいる。