債券やFXは選択肢に入れてもいい?「新NISA」で選ぶべきではない理由を、リスクとリターンから知る
【本作を第1回から読む】50代が「新NISA」で取り組むべき「王道の商品」は? 初心者が知っておきたいたった一つの選択肢
『1冊でまるわかり 50歳からの新NISA活用法』 (中野晴啓/PHP研究所)第2回【全4回】
資産形成は、50歳からでも遅くない? 2024年1月から始まった「新NISA制度」は一見、初心者に優しそうですが、じつは正しい知識がなければ「損をして終わり」になる可能性もあります。そんなリスクを減らすべく、なかのアセットマネジメント社長の中野晴啓氏が執筆したのが『1冊でまるわかり 50歳からの新NISA活用法』。50代にターゲットを絞った入門書で、「新NISA制度」をフル活用するための基礎知識をしっかり学びましょう。
※本記事は中野晴啓著の書籍『1冊でまるわかり 50歳からの新NISA活用法』(PHP研究所)から一部抜粋・編集しました。
債券はリスクが低いがリターンが少ない
債券は、株式と同じように、企業が資金を調達するために発行する有価証券のひとつです。あるいは、国債のように、国などが財政資金を調達するために発行する債券もあります。
債券の場合、償還まで保有すれば、企業や国などの発行体が破綻しない限り元本が戻ってきますし、定期的に利子を受け取ることもできます。
償還前に市場で売却する場合は、その時々に形成される価格によって取引されるため、購入した時に比べて債券価格が下落し、損失を被るリスクもあるものの、償還まで保有すれば額面金額で元本が戻ってくるので、預貯金並みの元本安全性を持つと思っていただいていいでしょう。
ただ、元本の安全性が高い分だけ、収益性は低くなります。2023年3月に発行された10年国債の表面利率は年0.5%です。年0.002%しかない預金利率に比べればはるかにマシですが、大した運用収益は期待できません。当然、消費者物価指数が前年比で3%も上昇するような世の中で、年0.5%の収益率ではインフレリスクをヘッジすることもできません。
最近は物価上昇によって金利が上昇する兆しがあるせいか、変動金利といって、定期的に適用利率を見直す「個人向け国債(変動10年)」を推す声もありますが、それでも今年3月に募集されたものの表面利率は0.33%です。やはりある程度のペースで資産を増やすためには役不足の感が拭えません。
安全性は確かに高いのですが、50歳から債券で資産を増やすのは難しいといえるでしょう。
FXは「投資」ではなく「投機」
FXは、日本語では「外国為替証拠金取引」といいます。
米ドル/円、ユーロ/円、ユーロ/米ドル、といったような異なる2つの通貨の交換比率を為替レートといい、これは時々刻々と変動しています。その値動きを捉えて、一方の通貨が安い時に買い、高くなった時に売って利益を確定させるのが、FXの基本的な仕組みです。
たとえば米ドル/円でいうと、1米ドル=135円の時に米ドルを買い、1米ドル=140円になった時に買った米ドルを売却すれば、1米ドルにつき5円の為替差益を得ることができます。
株式投資であれば株価が、投資信託であれば基準価額が、購入した時に比べて値上がりしたところで売却すれば、値上がり益を得ることができます。それはFXも同じです。そのため、FXも株式や投資信託と同じ「投資」であると思っている人が大勢います。「FX投資」などという、何だかよく分からない言葉が普通にまかり通っているくらい、大いなる混同があります。
でも、FXは投資でも何でもありません。これはただの「取引」です。別の言い方をすると「投機」(ギャンブル)といってもいいでしょう。
「投機」と「投資」は何が違うのか?
投機と投資。漢字で1文字しか違いませんが、両者は全くもって別物です。
投資とは、付加価値を生み出すものに資金を投じることです。たとえば株式投資は、企業にとって最大の付加価値である製品・サービスを生み出すのに必要な資金を、投資家が提供するものです。まさに投資です。
投資信託もそうです。投資信託というファンド(基金)を通じて、世界中の企業の株式などに分散投資することによって、やはり製品・サービスといった付加価値を生み出すための資金を提供しています。
では、FXはどうでしょうか。何か付加価値を生むものに対して資金を提供しているでしょうか?
FXはただ単に、異なる2通貨の交換比率の変動に資金を投じているだけです。通貨は、株式や投資信託、あるいは債券のような付加価値をいっさい生みません。通貨を設備や人的資源と交換し、企業活動に用いれば付加価値を生み出しますが、通貨そのものは単なる記号に過ぎず、それそのものが付加価値を生み出すものではないのです。
FXは付加価値に資金を投じるものではなく、単に値動きを買っているだけに過ぎません。このように、将来の値動きを利益の源泉とする取引に資金を投じるのが「投機」です。
投機は、基本的に何ら再現性を持ちません。
株式投資であれば、将来的に高い付加価値を生み出す製品・サービスを持っている企業であれば、必然的に売上と利益が伸び、長期的にそれが株価に反映されます。これは、どの企業の株式でも同じです。つまり、再現性があります。
しかし、FXに再現性はありません。過去の値動きを参考にして売買判断を下すシステムトレードは存在するものの、確実に将来の値動きを当てられるかといわれれば、その答えは「ノー」です。
FXが投資ではなく投機であることを示す材料は他にもたくさんあるのですが、本書はFXを批判するためのものではないので、この程度にしておきましょう。
とにかく、FXを投資などとは考えないこと。そのうえで、老後の資産形成をするためには使えないことを理解してください。
※健康法や医療制度、介護制度、金融制度等を参考にされる場合は、必ず事前に公的機関による最新の情報をご確認ください。
※記事に使用している画像はイメージです。
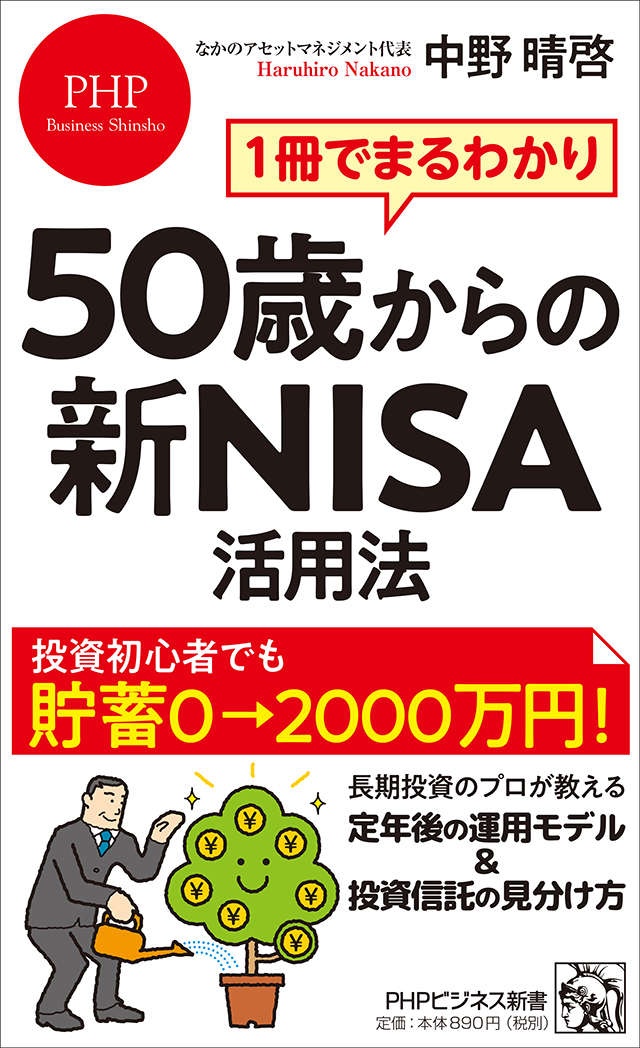
『1冊でまるわかり 50歳からの新NISA活用法』
(中野晴啓/PHP研究所)
▶Amazon(単行本)
▶Amazon(電子書籍Kindle版)
▶楽天ブックス(単行本)
▶楽天ブックス(電子書籍Kobo版)
※本ページはアフィリエイトプログラムによる収益を得ています
中野晴啓(なかの はるひろ)
なかのアセットマネジメント株式会社 代表取締役社長
1987年、明治大学商学部卒業。セゾングループの金融子会社にて債券ポートフォリオを中心に資金運用業務に従事した後、2006年セゾン投信株式会社を設立。2007年4月代表取締役社長、2020年6月代表取締役会長CEOに就任、 2023年6月に退任。
2023年9月1日なかのアセットマネジメントを設立。
全国各地で講演やセミナーを行い、社会を元気にする活動とともに、積み立てによる資産形成を広く説き「つみたて王子」と呼ばれる。公益社団法人経済同友会幹事他、投資信託協会副会長、金融審議会市場ワーキング・グループ委員等を歴任。
著書に『1冊でまるわかり 50歳からの新NISA活用法』(PHPビジネス新書)他多数
この記事の画像