老後資金が貯まらない「年収1000万円世帯」が注目すべき「iDeCo」。特徴的な「節税メリット」
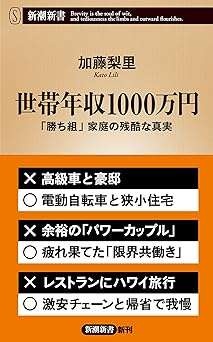
『世帯年収1000万円 「勝ち組」家庭の残酷な真実』 (加藤梨里/新潮社)第1回【全2回】
世帯年収1000万円は、いわゆる「勝ち組」? いえいえ、決してそんなことはありません。不動産は高騰し、増税により実質賃金は目減り。旅行にも行けず、たまの外食は激安チェーン店と、ギリギリの生活を強いられているのです。
そんなイマドキの1000万円世帯を、ファイナンシャルプランナーの加藤梨里氏が徹底分析! 令和の中流上位層を描く1冊『世帯年収1000万円 「勝ち組」家庭の残酷な真実』 より、「老後資金」がテーマの2エピソードをお届けします。
※本記事は加藤梨里著の書籍『世帯年収1000万円 「勝ち組」家庭の残酷な真実』(新潮社)から一部抜粋・編集しました。
老後資金の育て方
子育て期間は、住居費に教育費に生活費にと、あらゆるお金の負担に追われる時期なので、日々家計をやりくりするだけで精一杯で、自分の老後のお金までほとんど手が回らないというのはよくあることです。国民的キャラクターで試算した年収1000万円世帯でもあまり老後資金が貯まらないケースが散見されました。
しかし、公的年金の給付水準の低下、「サラリーマン増税」による退職金への課税強化の検討(2023年現在)など、現在の現役世代の老後はリスクにあふれています。可能ならば子育て期間中から少しでも老後資金を準備し始めたいものです。
NISAとあわせて老後資金を準備する方法として近年注目されているのが、個人型確定拠出年金(イデコ、以下iDeCo)です。確定拠出年金は老後資金を準備するための制度で、企業で退職金制度のひとつとして導入されている「企業型確定拠出年金(DC)」のほかに、個人で任意加入する制度としてiDeCoがあります。企業型は制度を導入している企業の会社員しか加入できませんが、個人型のiDeCoは20歳以上65歳未満なら原則、誰でも加入できます。
iDeCoの仕組み、NISAとの違いは?
iDeCoは、自分で選んだ金融機関に口座を開設して、毎月一定額を積み立てて利用します。積み立てたお金で、各金融機関が揃えている預金や積立型の保険、投資信託のなかから選んだ金融商品を買付けます。これを老後まで繰り返し、原則60歳以降に受け取ります。運用した成果が老後に受け取る年金の原資になるため、運用実績によって将来に受け取る年金額が変わります。投資信託のように値動きがあって元本保証のない運用商品を選ぶと元本割れのリスクがある一方で、運用成果が好調であれば積立額を上回る金額を受け取れる期待もできます。
NISAと同様に、iDeCoでも値上がり益や配当などで得た利益は非課税になります。このほかにiDeCoで特徴的なのは、積み立てた掛金や老後の受け取り時にも税制優遇措置があることです。iDeCoに積み立てた掛金は全額がその年の所得控除の対象になり、所得税や住民税が軽減されます。たとえば年収1000万円で月1万円を積み立てた場合は年間約3万6000円、これを25年間続けると総額90万円の税額軽減効果があります。積立・運用したお金を老後に受け取るときにも、課税対象にはなるものの所得控除の対象になるため、税負担が少なくなるしくみになっています(ただし2023年現在、受け取り時の課税ルールの変更が検討されており、今後改正される可能性あり)。つまり、投資信託のように値動きのある金融商品に投資をせず、預金や積立型の保険といった元本が確保される代わりに運用益が出ない、もしくは少ないタイプの商品を選んだとしても、iDeCoでは一定の節税メリットを享受できるのです。
※本ページはアフィリエイトプログラムによる収益を得ています
加藤梨里(かとうりり)
ファイナンシャルプランナー(CFP®)、マネーステップオフィス株式会社代表取締役。保険会社、信託銀行、ファイナンシャルプランナー会社を経て2014年に独立。慶應義塾大学大学院健康マネジメント研究科修士課程修了。著書(監修)に『ガッツリ貯まる貯金レシピ』等。
この記事の画像