『イラストと図解で丸わかり! 世界一やさしい新NISAの始め方』 (小林 亮平/KADOKAWA)第1回【全8回】
2024年1月より、従来のNISAから制度が変更され「新NISA」としてスタートしました。興味はあるけれど「何から始めればいいのか分からない」なんて悩んでいる方も多いのではないでしょうか。『イラストと図解で丸わかり! 世界一やさしい新NISAの始め方』(KADOKAWA)は、そのタイトルの通り、新NISAのことを分かりやすく解説しています。老後に向けて今のうちから準備しておきましょう!
※本記事は小林 亮平著の書籍『イラストと図解で丸わかり! 世界一やさしい新NISAの始め方』(KADOKAWA)から一部抜粋・編集しました。
新NISAで運用した分の出口戦略は?
新NISAで長く運用を続けた後の出口戦略も考えてみましょう。
新NISAで運用した資産は一度にすべて売却するのではなく、必要に応じて少しずつ売却することが望ましいです。そうすることで、新NISAの残った分は引き続き運用し、資産を長持ちさせることができます。
新NISAの基本的な出口戦略としては、子どもの大学費用や住宅購入資金の頭金など、家族のライフイベントに合わせて必要になった分だけ都度売却するのがいいでしょう。
たとえば新NISAの資産が数百万円ある場合、そのうち子どもの学費で必要になった100万円だけ売却するなどが考えられます。
そして、老後が近づいてきたら、毎月少しずつ売却し現金化して、老後資金に充てていくといいでしょう。
仮に毎月3万円、積立期間30年、運用利回り年5%としたら、30年目には元本1080万円、利益は約1395万円となり、合計で2475万円となります。
35歳から新NISAを始めて、途中で取り崩しをしなかったら、65歳にはこれだけの資産に増えているイメージです。
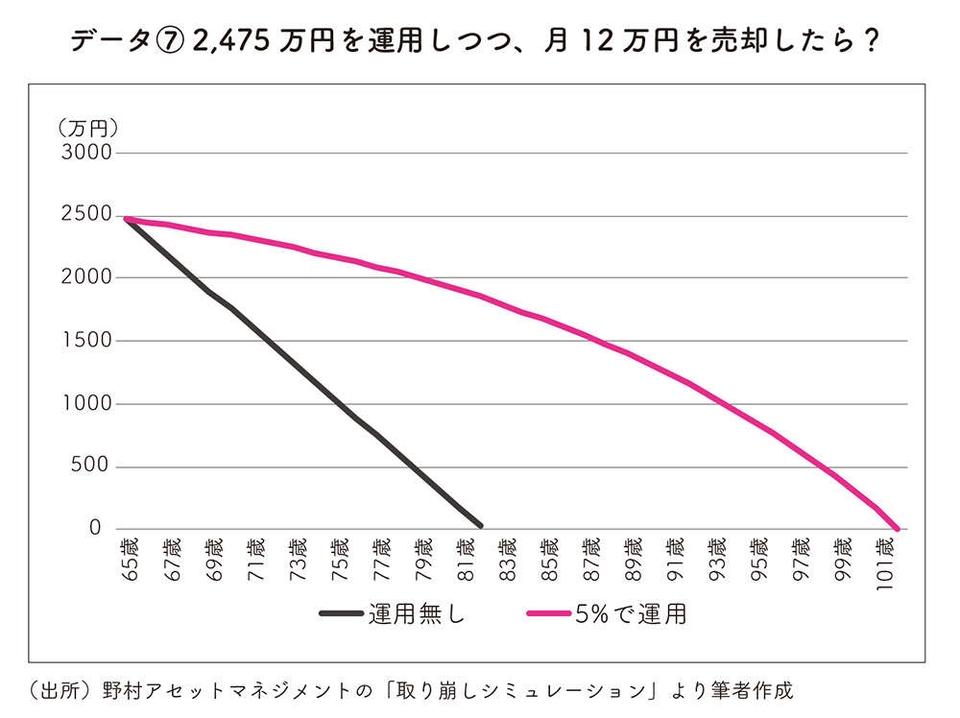
データ⑦で、この新NISAにおける保有資産2475万円を老後に取り崩すシミュレーションを考えてみます。
取り崩しの開始年齢は65歳、取り崩し額は一例として月12万円、運用した場合の年率リターンを5%と仮定します。
シミュレーションの結果は非常に興味深く、まず運用をしない場合だと、受け取りを開始した65歳から17年後の82歳で資金が底をついてしまいます。
人生100年時代と言われる昨今では、やや心もとなく感じるかもしれません。
一方、年利5%で運用した場合、ゆるやかに資産が減っていきますが、最終的には37年後の102歳で資金がゼロになって終了します。
つまり、102歳までは毎月12万円を取り崩せるので老後資金の準備としては万全で、老後に豊かな生活を送るための「じぶん年金」としては理想形とも言えるでしょう。
これはあくまで一例ですが、出口戦略を考えることで、新NISAを長く続ける意欲が湧いてくるでしょう。
ただし、遠い将来、自分がどうなっているかなんてなかなか想像もつきません。
10年、20年、30年と新NISAの運用を続けていく中で、定期的に出口戦略について考えてみるのがいいでしょう。
『イラストと図解で丸わかり! 世界一やさしい新NISAの始め方』
(小林 亮平/KADOKAWA)
▶Amazon(単行本)
▶Amazon(電子書籍Kindle版)
▶楽天ブックス(単行本)
▶楽天ブックス(電子書籍Kobo版)
▶コミックシーモア
▶ebookjapan
▶BookLive!
▶BOOK☆WALKER
※本ページはアフィリエイトプログラムによる収益を得ています